
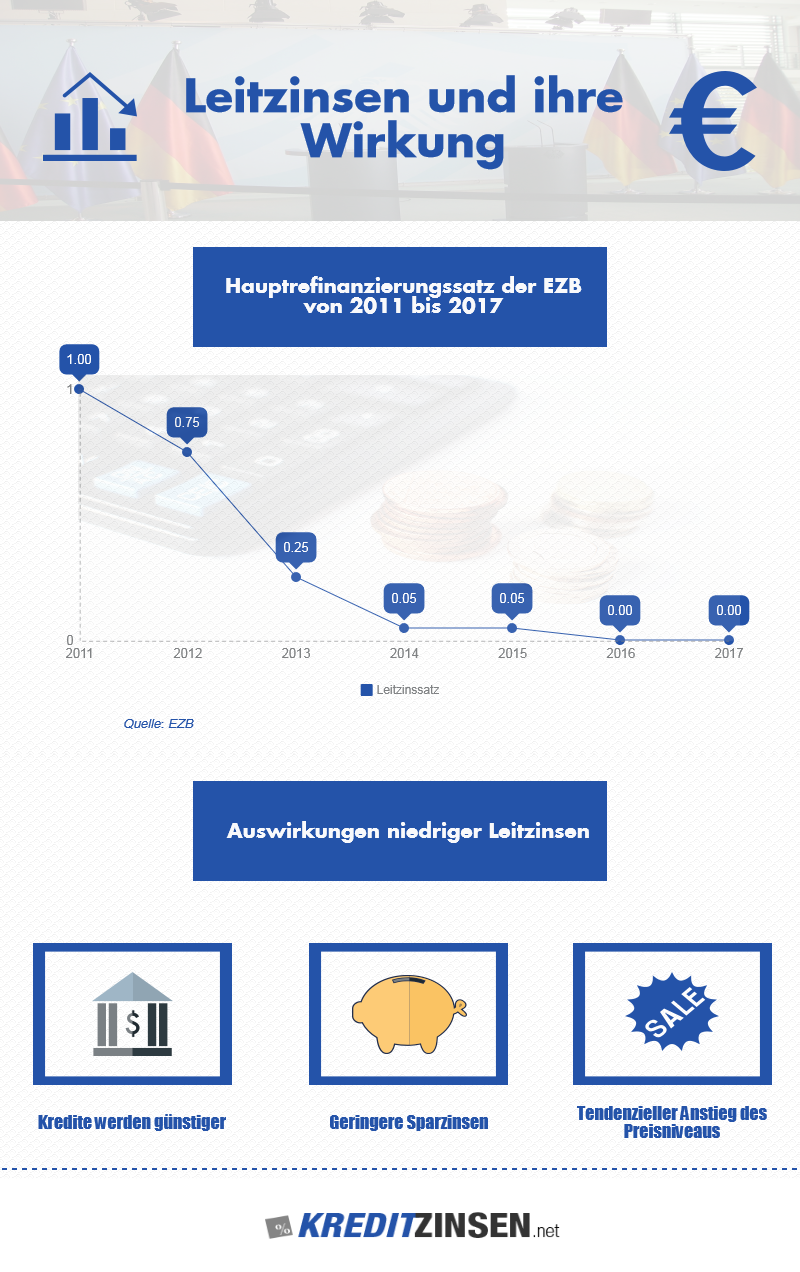
Wenn die Europäische Zentralbank (EZB) ihre Leitzinsen ändert, spüren das früher oder später auch Kreditnehmer und Sparer. Von März 2016 bis Juli 2022 lag der maßgebliche Hauptrefinanzierungssatz der EZB bei 0,00 %, ein historischer Tiefstand. Seit dem 16.09.2026 beträgt er 2,65 %.
Was bedeutet das für Ihren Kredit? In diesem Artikel zeigen wir, wie Leitzins und Kreditzinsen zusammenhängen, wie sich die Zinsen bis heute entwickelt haben und welche Folgen niedrige und steigende Leitzinsen für Haushalte, Unternehmen und Banken haben.
Die Leitzinsentwicklung: von der Nullzinsphase zur Zinswende
Nach einer langen Phase sinkender Zinsen erreichte der Hauptrefinanzierungssatz im März 2016 die Marke von 0,00 %. Der Einlagesatz lag sogar im negativen Bereich: Banken mussten also dafür bezahlen, Geld bei der EZB zu parken. Im Juli 2022 leitete die EZB die Zinswende ein und hob die Leitzinsen in kurzer Folge kräftig an, seit dem 14.09.2022 ist auch der Einlagesatz wieder positiv. 2024 und 2025 senkte die EZB die Zinsen wieder, im Juni und September 2026 hob sie sie erneut an. In Bezug auf die Leitzinspolitik gibt es drei Zinssätze, die jeweils wichtige Bedingungen festlegen:
1. Der Hauptrefinanzierungssatz
Der Hauptrefinanzierungssatz legt die Konditionen fest, zu denen sich Banken für eine Woche neues Zentralbankgeld von der EZB beschaffen können. Neben Kundeneinlagen und dem Kapitalmarkt ist die EZB damit eine Quelle, aus der Banken ihre Kredite refinanzieren. Seit dem 16.09.2026 liegt dieser Satz bei 2,65 %.
2. Die Einlagefazilität
Bei der Einlagefazilität handelt es sich um den Guthabenzins für Banken bei der EZB. Hat eine Bank am Ende eines Geschäftstages überschüssiges Geld, das sie nicht anderweitig eingesetzt oder an andere Banken verliehen hat, kann sie es über Nacht bei der Zentralbank anlegen. Der Einlagesatz legt fest, zu welchen Konditionen das möglich ist. Seit dem 16.09.2026 beträgt er 2,50 %.
3. Der Spitzenrefinanzierungssatz
Den umgekehrten Fall regelt der Spitzenrefinanzierungssatz (Spitzenrefinanzierungsfazilität). Fehlt einer Bank am Ende eines Geschäftstages Geld, kann sie sich von der EZB gegen Sicherheiten kurzfristig Kapital leihen (Übernachtkredit). Seit dem 16.09.2026 liegt dieser Satz bei 2,90 %.
Wie hängen Leitzins und Kreditzinsen zusammen?
Der Leitzins bestimmt, wie teuer sich Banken Geld bei der Zentralbank und untereinander beschaffen. Diese Refinanzierungskosten geben sie an ihre Kunden weiter. Der Zins für Ihren Kredit setzt sich deshalb vereinfacht aus den Refinanzierungskosten der Bank, einem Aufschlag für das Ausfallrisiko (abhängig von Ihrer Bonität), den Kosten der Bank und ihrer Marge zusammen. Steigt der Leitzins, steigen in der Regel auch die Kreditzinsen, sinkt er, werden Kredite meist günstiger.
Wie schnell das passiert, hängt von der Kreditart ab. Bei Dispo- und Rahmenkrediten mit variablem Zins wirkt sich eine Leitzinsänderung oft schon nach kurzer Zeit aus. Ratenkredite haben dagegen meist einen festen Sollzins: Für bereits abgeschlossene Verträge ändert sich nichts, neue Kredite werden je nach Zinsentwicklung teurer oder günstiger. Baufinanzierungen mit langer Zinsbindung orientieren sich stärker an den Zinsen für langfristige Anleihen am Kapitalmarkt.
Welchen Zins Sie persönlich bekommen, hängt also nicht nur vom Leitzins ab, sondern auch von Bank, Laufzeit, Kreditsumme und Bonität. Die tagesaktuellen Konditionen sehen Sie im Kreditvergleich.
Welche Auswirkungen hat der Leitzins auf die Akteure in der Wirtschaft?
Die Leitzinspolitik der EZB wirkt auf private Haushalte, Unternehmen und Banken unterschiedlich:
1. Auswirkungen auf private Haushalte
Grundsätzlich kann ein privater Haushalt sein Geld auf zweierlei Art verwenden:
- Das Geld ausgeben (Konsum): Private Haushalte geben einen großen Teil ihres Geldes aus. Alle Geldausgaben privater Haushalte gelten volkswirtschaftlich betrachtet als Konsum.
- Das Geld nicht ausgeben (Sparen): Wird ein Teil des verfügbaren Einkommens nicht ausgegeben, bezeichnet die Volkswirtschaftslehre dies als Sparen. Haushalte können das Geld bei Banken anlegen, zu Hause aufbewahren oder in andere Anlageformen investieren.
Der Zinssatz spielt eine wichtige Rolle für die Entscheidung, Geld zu sparen oder auszugeben. Die Tendenz fällt je nach Zinsentwicklung unterschiedlich aus:
Bei sehr niedrigen Leitzinsen, wie bis 2022, lohnt sich Sparen kaum. Seit der Zinswende werden Spareinlagen wieder verzinst. Negative Zinsen in Form von Verwahrentgelten auf Tagesgeld- und Sparkonten hat der Bundesgerichtshof gegenüber Verbrauchern zudem für unzulässig erklärt (Urteil vom 04.02.2025). Ob sich Sparen real lohnt, hängt aber davon ab, ob der Zins über der Inflationsrate liegt. Im September 2026 lag die Inflationsrate in Deutschland bei 3,3 %.
Für Kreditnehmer gilt das Umgekehrte: Niedrige Leitzinsen machen Kredite tendenziell günstiger und regen den Konsum an. Steigende Leitzinsen verteuern neue Kredite und dämpfen die Nachfrage. Wer heute einen Kredit plant, sollte deshalb Angebote sorgfältig vergleichen, zum Beispiel beim Ratenkredit.
2. Auswirkungen auf die Unternehmen
Die Investitionen von Unternehmen sind neben dem privaten Konsum einer der wichtigsten Motoren einer Volkswirtschaft. Niedrige Leitzinsen sorgen im Normalfall dafür, dass mehr investiert wird. Dafür gibt es zwei Gründe:
- Niedrige Finanzierungskosten: Viele Investitionen werden über Kredite finanziert. Sinken die Zinsen, werden Vorhaben bezahlbar, die sich bei höheren Zinsen nicht gerechnet hätten.
- Niedrige Opportunitätskosten: Investitionsentscheidungen werden im Normalfall mit einer sicheren Geldanlage verglichen. Die Frage lautet also: „Welchen Gewinn bringt uns eine Investition im Vergleich zu einer sicheren Geldanlage?“ Bringt die sichere Anlage kaum Rendite, werden viele Investitionen interessanter. Bei steigenden Leitzinsen kehrt sich beides um.
Hinweis: Niedrige Leitzinsen vermindern die Sparneigung der privaten Haushalte, sodass nach einer gewissen Zeit weniger Erspartes für Investitionen zur Verfügung steht. Die höhere Nachfrage nach Konsumgütern kann außerdem dazu führen, dass Unternehmen die Preise für ihre Produkte und Dienstleistungen erhöhen.
3. Auswirkungen auf Geschäftsbanken
Die Geschäftsbanken sind unmittelbar von der Leitzinspolitik der EZB betroffen und geben die neuen Bedingungen an ihre Kunden weiter. Der Hauptrefinanzierungssatz beeinflusst, was sie für neues Geld bezahlen. Davon hängen auch die Zinsen ab, die sie für Kredite verlangen. Der Einlagesatz bestimmt, was sie für überschüssiges Geld bei der EZB erhalten. So wirkt er auf die Zinsen für Tagesgeld und Festgeld. Wie schnell und wie stark eine Bank höhere Leitzinsen bei Krediten und bei Spareinlagen weitergibt, entscheidet sie selbst.
Wie wirkt sich der Leitzins auf die Preise aus?
Die grundlegende Aufgabe der EZB besteht darin, das Preisniveau in der Eurozone stabil zu halten. Mittelfristig strebt sie eine Inflationsrate von 2 % an. Dafür setzt sie vor allem zwei Instrumente ein:
1. Die Leitzinsen
Das wichtigste Instrument der EZB sind die Leitzinsen. Leiht sich eine Bank Geld von der EZB, wird dieses neu geschaffen, die Geldmenge steigt. Niedrige Zinsen machen Kredite günstiger, erhöhen die Nachfrage und können so die Inflation antreiben. Hohe Zinsen verteuern Kredite, dämpfen die Nachfrage und bremsen den Preisanstieg. Das wirkt indirekt und mit Verzögerung.
2. Die Mindestreservepolitik
Neben den Leitzinsen kann die EZB eine sogenannte Mindestreserve festlegen. Dieser Reserve können sich die Banken nicht entziehen, sie müssen einen Teil ihrer Kundeneinlagen als Guthaben bei der Zentralbank halten. Dieses Geld steht ihnen nicht für die Kreditvergabe zur Verfügung. Für die Steuerung der Preise spielt die Mindestreserve heute allerdings eine deutlich kleinere Rolle als die Leitzinsen.
Niedrige Leitzinsen begünstigen steigende Preise. In der Nullzinsphase blieb die Inflation trotzdem lange niedrig. 2022 stieg sie in Deutschland dann so stark wie seit Jahrzehnten nicht mehr, woraufhin die EZB die Zinsen deutlich anhob. Im September 2026 lag die Inflationsrate in Deutschland bei 3,3 % und damit über dem Ziel von 2 %. Liegt die Inflation über dem Ziel, spricht das aus Sicht einer Zentralbank eher für höhere als für niedrigere Leitzinsen.
Niedrige Leitzinsen: wie hoch ist die Gefahr von Spekulationsblasen?
Die große Finanzkrise ab 2007 ist durch eine Spekulationsblase am US-Immobilienmarkt entstanden. Da auch dort lange niedrige Leitzinsen als eine der Ursachen gelten, lässt sich daran gut zeigen, welche Probleme eine solche Zinssituation mit sich bringen kann.
Der Ablauf sieht dabei oft folgendermaßen aus:
1. Niedrige Leitzinsen ziehen niedrige Finanzierungskosten nach sich.
2. Zinsanlagen werden für Anleger uninteressanter, sie suchen nach Alternativen.
3. Niedrige Kreditzinsen und fehlende Anlagealternativen erhöhen die Nachfrage am Immobilienmarkt.
4. Viele Immobilien werden auch zu Anlagezwecken mit günstigen Krediten finanziert.
5. Die hohe Nachfrage nach Immobilien lässt die Preise steigen.
6. Wegen der günstigen Kreditkonditionen sind Käufer trotzdem bereit, höhere Preise zu zahlen. Mit der Kreditaufnahme gehen sie Risiken ein.
7. Durch die anhaltend hohe Nachfrage steigen die Immobilienpreise weiter.
Die Übertreibungen bei den Preisen sorgen irgendwann dafür, dass:
- die Nachfrage nach Immobilien zurückgeht (der Kauf lohnt sich nicht mehr).
- ein Teil der Käufer seine Kredite schon bei kleinen finanziellen Veränderungen nicht mehr bedienen kann.
- durch Kreditausfälle und Zwangsversteigerungen die Immobilienpreise plötzlich stark fallen.
- durch die gesunkenen Preise weitere Kredite nicht mehr ausreichend abgesichert sind und ebenfalls auszufallen drohen.
Daraus entsteht eine Abwärtsspirale, die ganze Volkswirtschaften ins Wanken bringen kann. Das gilt nicht nur für den Immobilienmarkt: Übertrieben günstige Zinsen halten mitunter auch Unternehmen künstlich am Leben, die sich am Markt sonst nicht behaupten könnten. Die Gefahr von Spekulationsblasen sollte deshalb bei der Leitzinspolitik stets mitbedacht werden.
Fazit: Der Leitzins der EZB ist ein wichtiger Taktgeber für die Kreditzinsen. Niedrige Leitzinsen wie bis 2022 machen Kredite günstig und Sparen unattraktiv, bergen aber Inflations- und Blasenrisiken. Seit der Zinswende und den Erhöhungen 2026 sind Kredite wieder teurer. Für Ihren Kredit heißt das: Der Leitzins bestimmt das allgemeine Niveau, Ihren persönlichen Zins bestimmen Bank, Laufzeit und Bonität. Ein Vergleich der Angebote lohnt sich deshalb.